Stratégies automatisées
Construire une stratégie en blocs, en code ou avec Kara IA, la mettre à l'épreuve sur des données réelles, l'optimiser sans la sur-ajuster, puis la brancher sur un compte avec ses garde-fous.
10 min de lecture · Version 1.2.51 · mis à jour le 29 septembre 2026
- Construire une stratégie dans le constructeur en blocs, ou en code
- Lire un rapport de simulation et son verdict, critère par critère
- Lancer une optimisation qui ne fabrique pas un faux résultat
- Brancher une version sur un compte, avec ses garde-fous
- Comprendre ce qui est gratuit et ce qui se paie en jetons de calcul
Les quatre pages
| Page | À quoi elle sert |
|---|---|
Algorithmes | L'atelier : la stratégie se compose en blocs, dont le code est généré, ou s'importe depuis un fichier. Chaque enregistrement crée une version. |
Simulation | Rejoue une version barre par barre sur des données réelles, frais compris, puis la soumet aux épreuves statistiques. |
Optimisation | Balaie les réglages et retient le centre du plus grand plateau, jamais le pic. |
Exécution | Branche une version figée sur un compte de trading, avec des garde-fous qui appartiennent au compte. |
Une page Documentation, dans la même section, décrit le langage des stratégies en code. Des stratégies d'exemple sont proposées pour démarrer : ouvrez-en une, lisez-la, modifiez-la.
Construire en blocs
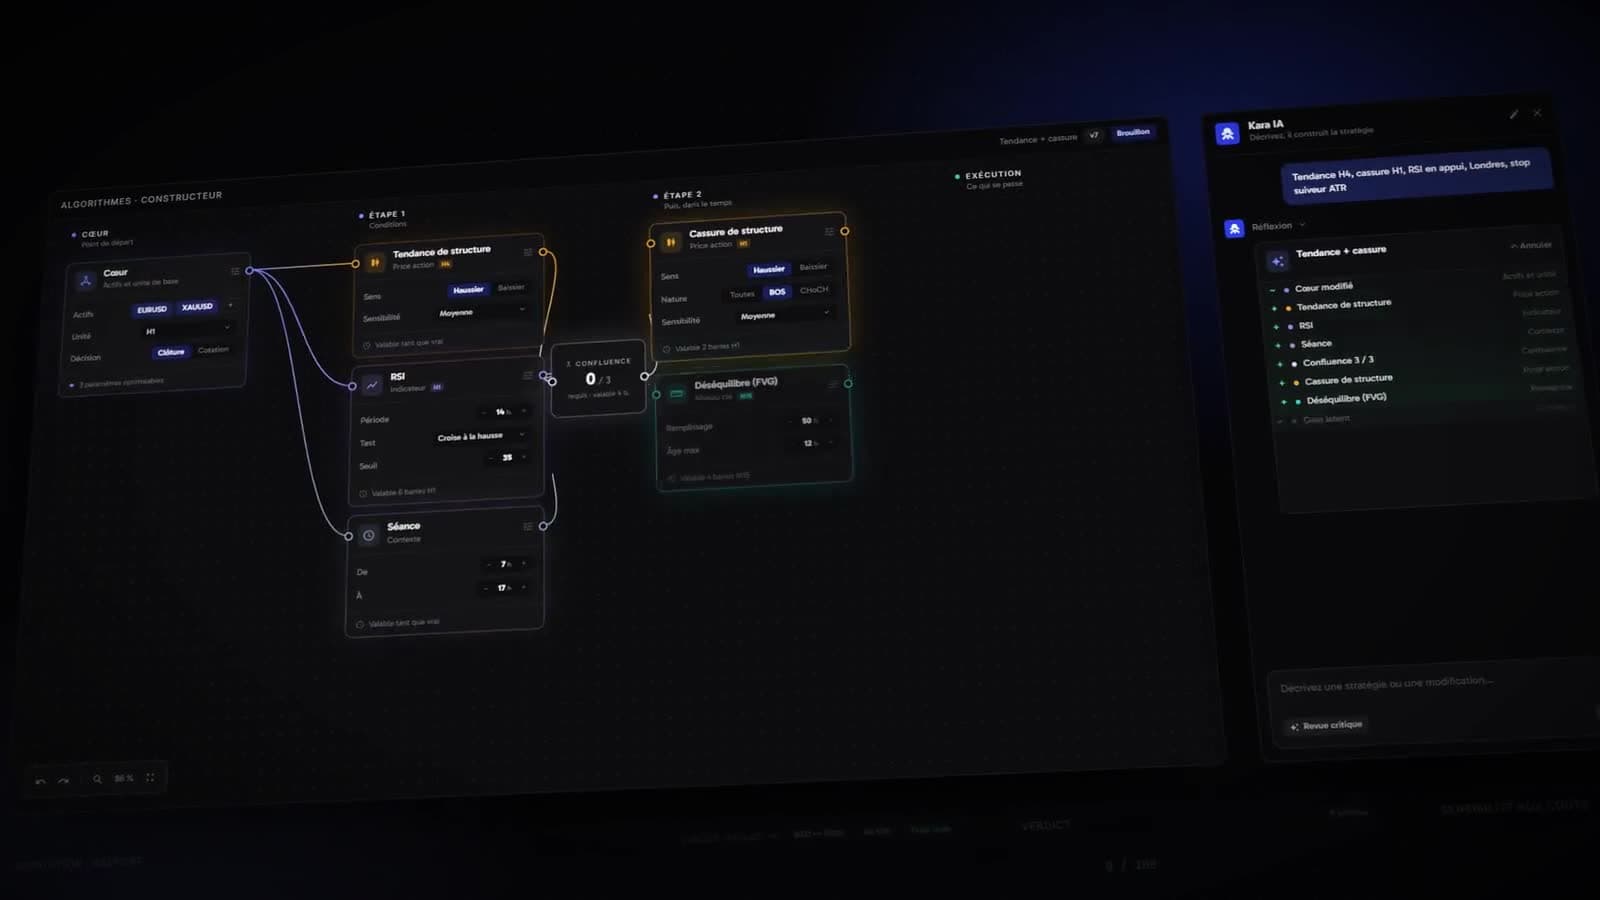
Une stratégie se lit de gauche à droite, dans le temps :
- Cœur
- Ce qui vaut pour toute la stratégie : les actifs tradés (la même logique s'applique à chacun, avec sa propre position), l'unité de temps, et le moment de décision : à la clôture de chaque barre, ou à chaque cotation.
- Étapes
- Une ou plusieurs colonnes de conditions. Avec deux étapes, la première doit s'être produite avant la seconde.
- Exécution
- Ce qui se passe : entrée, sortie, stop suiveur, break-even. Un bloc d'exécution agit une fois par signal, jamais à chaque barre où le signal reste vrai.
Les blocs de conditions se rangent en familles : indicateurs (croisement de moyennes, RSI, MACD, stochastique, Bollinger, force de tendance, Supertrend, volatilité, comparaison d'indicateurs), price action (tendance et cassure de structure, balayage de liquidité, déséquilibre FVG, bloc d'ordres, retracement, motif de bougie), niveaux clés (plus haut ou bas précédent, plage horaire, cassure de range, niveau de prix) et contexte (séance, jours de la semaine, position, gain latent, durée en position).
- Confluence
- Entre deux colonnes, elle combine plusieurs signaux : « 2 sur 3 » laisse passer dès que deux entrées sont vraies en même temps. Donner une seconde entrée à un bloc en crée une.
- Validité
- Un événement (un croisement, une cassure) ne dure qu'une barre. Sa validité le garde vrai quelques barres, le temps que l'étape suivante se produise.
- Paramètre optimisable
- Un réglage marqué ◆ dans les réglages avancés d'un bloc. C'est lui que l'optimisation fera varier : sans paramètre déclaré, rien à optimiser.
Pour relier deux blocs, tirez depuis un port de sortie, ou cliquez-le puis cliquez la cible ; lâchez dans le vide pour créer le bloc suivant. Les raccourcis du constructeur sont en annexe.
Écrire en code
En mode Fichier de code, déposez un fichier TypeScript de 200 Ko au plus. Il exporte par défaut defineStrategy({ name, params, indicators, onBar, onTick? }) : les indicateurs viennent de ind (ema, rsi, atr, bollinger…), les ordres de ctx (buy, sell, exit, moveStop).
Une stratégie peut déclarer des actifs secondaires : ils sont chargés sur la même période, alignés barre à barre sur l'actif principal, et leurs positions tenues sur le même compte. Le rapport fusionne tout, puis montre chaque actif à part.
Kara IA
Le bouton Kara IA ouvre un assistant qui construit la stratégie à partir de votre description, avec vos mots : il pose les blocs, les relie et vérifie qu'elle est prête à simuler. Chaque réglage reste modifiable à la main, et chaque changement de l'assistant s'annule d'un clic.
Revue critiquelui demande un avis de quant exigeant : l'hypothèse que joue la stratégie, les risques de sur-optimisation au vu de vos retouches et de vos simulations, les tests à lancer, et un verdict.- Chaque échange se paie en jetons de calcul, au coût réel du modèle. Une limite quotidienne s'applique.
- L'assistant peut se tromper : relisez la stratégie et simulez-la avant de trader. Rien de ce qu'il dit n'est un conseil en investissement.
Simuler
Une simulation rejoue une configuration précise, barre par barre, sur des données réelles et frais compris. C'est l'épreuve de vérité d'un réglage, pas la recherche du meilleur. Avant de lancer, réglez :
- Compte
- Capital de départ, levier et marge de maintenance. Le levier plafonne le notionnel ; sous la marge de maintenance, la position est liquidée.
- Dimensionnement
- Unités fixes, fraction du capital, risque fixe au stop, Kelly fractionnaire ou ciblage de volatilité. Le risque fixe au stop rend la stratégie indépendante du prix et du capital.
- Exécution
- Ce que le simulateur suppose quand l'OHLC ne dit pas tout : quand le stop et l'objectif sont touchés dans la même barre, la politique prudente retient le stop. C'est la seule qui ne fabrique pas de profit.
- Précision
- À la bougie, l'exécution se lit sur l'OHLC. Au tick, sur les cotations réelles de l'actif principal : l'ordre des prix tranche, et le spread payé est celui du marché à l'instant. Le change, les métaux et les indices ont leurs cotations ; la crypto n'a que ses transactions, sur quelques semaines par run.
- Analyses
- Rapide : découpe, Monte-Carlo, robustesse, coûts et hasard. Complète : les mêmes, plus le walk-forward et la validation croisée, bien plus longue.
Les épreuves du rapport
- In-sample / out-of-sample
- La période est coupée en deux : la stratégie est jugée sur la première, puis rejouée sur la seconde, qu'elle n'a jamais vue. Un réglage qui ne tient pas hors échantillon ne tient pas.
- Walk-forward
- Une suite de fenêtres : sur chacune, les meilleurs réglages sont choisis sur le passé, puis rejoués sur la période suivante. La courbe recollée de ces périodes est la seule courbe honnête du rapport.
- Validation croisée combinatoire
- Toutes les combinaisons de groupes d'apprentissage et de test, avec un embargo entre les deux. Elle donne la probabilité de surajustement : sous 0,2, la sélection est fiable ; au-dessus de 0,5, le classement en échantillon ne prédit rien.
- Intervalles de confiance
- Chaque métrique recalculée mille fois sur des tirages par blocs. Si la borne basse du Sharpe est sous zéro, le résultat est compatible avec l'absence d'avantage.
- Robustesse
- Chaque paramètre décalé autour de sa valeur. Un avantage réel est un plateau ; un pic isolé est du sur-apprentissage.
- Sensibilité aux coûts
- La stratégie rejouée à 0,5×, 1×, 2× et 3× les frais. Si l'avantage meurt à 2×, il n'existe pas : les frais réels dépassent toujours ceux du backtest.
- Monte-Carlo
- L'ordre des trades mélangé des milliers de fois, des trades sautés au hasard. Le drawdown au 95ᵉ percentile est celui à prévoir, pas celui du backtest.
- Désynchronisation
- Les bougies redécoupées à d'autres heures : mêmes prix, autre découpage. Un avantage robuste survit ; un artefact d'horaire, non.
- Face au hasard
- Des centaines de stratégies aléatoires, avec autant de trades et autant de temps en position. Sous le 95ᵉ percentile, rien ne distingue la vôtre d'un tirage au sort.
- Prop firm
- La stratégie rejouée en Monte-Carlo sous les règles d'un challenge (objectif, perte journalière, drawdown, délais, puis compte financé) : la probabilité de chaque étape, et ce que chaque échec doit à quelle règle.
Optimiser
L'optimisation fait varier les paramètres déclarés et mesure chaque combinaison. Elle retient le centre du plus grand plateau, jamais le meilleur pic : un réglage qui survit à ses voisins a une chance de survivre au futur.
- Méthode de recherche
Grille: tout essayer, exact mais coûteux.Aléatoire: un échantillon de l'espace.Guidée: un balayage grossier, puis resserré autour de ce qui ressort. Bayésien (TPE) et évolution différentielle apprennent des essais précédents.- Objectif
- La mesure maximisée : le Sharpe favorise la régularité, le facteur de profit tolère l'irrégularité, le PnL ne regarde que l'arrivée.
- Trades minimum
- Un réglage qui n'en atteint pas assez n'est pas classé.
Exécuter
La page Exécution branche une version figée d'une stratégie sur un compte et un actif. Il faut :
- une version courante qui compile ;
- un compte MetaTrader relié par un terminal Kara avec le mot de passe maître, ou un compte Rithmic ;
- une offre qui inclut le copieur (Copieur ou Complet) : l'exécution passe par la même mécanique.
Vous réglez ensuite les garde-fous du compte, qui s'imposent à la stratégie quel que soit son code :
- Multiplicateur de risque
- De 0,1 à 3. À 2, gains et pertes doublent.
- Perte journalière maximale
- Atteinte, elle met la stratégie en pause.
- Drawdown maximal
- Atteint, il arrête la stratégie. 15 % par défaut.
- Positions simultanées
- De 1 à 50.
- Vente à découvert
- Désactivée par défaut : la stratégie ne prend que des positions acheteuses tant que vous ne l'autorisez pas.
- À l'arrêt
- Fermer ou non les positions ouvertes quand la stratégie s'arrête.
- Jusqu'à 20 branchements actifs ; une même stratégie ne se branche qu'une fois sur un même compte et un même actif.
Pause, reprise et arrêt se pilotent depuis la page, et chaque action s'inscrit dans le journal.Dernier signe de vieindique quand le moteur a confirmé suivre le branchement.- Si le compte ne peut plus trader pour une raison que vous seul pouvez corriger (compte archivé, relié en lecture seule), la stratégie se met en pause et ne reprend que si vous la relancez. Si c'est passager (courtier qui refuse momentanément le trading), elle attend et reprend seule.
Puissance de calcul et jetons
- Gratuit : les simulations et les analyses sur les serveurs de Kara, dans une file partagée à places limitées.
- Payant, en jetons : l'optimisation et l'assistant Kara IA.
- Un jeton = une seconde de calcul d'un cœur. À l'envoi, une réservation majorée est prise sur votre solde ; à la fin, seul le temps réellement mesuré est débité et l'excédent revient. Rien ne part si le solde ne couvre pas la réservation.
| Montant HT | Bonus de volume | Jetons |
|---|---|---|
| 10 € | — | 240 000 |
| 25 € | +10 % | 660 000 |
| 50 € | +20 % | 1 440 000 |
| 100 € | +30 % | 3 120 000 |
| 250 € | +40 % | 8 400 000 |
Un achat va de 10 € à 500 € HT ; la TVA applicable s'ajoute sur la facture. Le paiement utilise la carte enregistrée dans vos réglages. Avant chaque lancement, Kara affiche son coût estimé et la part de votre solde qu'il représente.
Vous pouvez aussi brancher vos propres serveurs de calcul, jusqu'à cinq : un agent installé sur la machine se connecte à Kara avec son jeton et vient chercher vos runs, sans port à ouvrir. Les runs qui tournent sur vos serveurs ne consomment aucun jeton.